Tasa de interés sube a 12,25%: qué significa para sus deudas
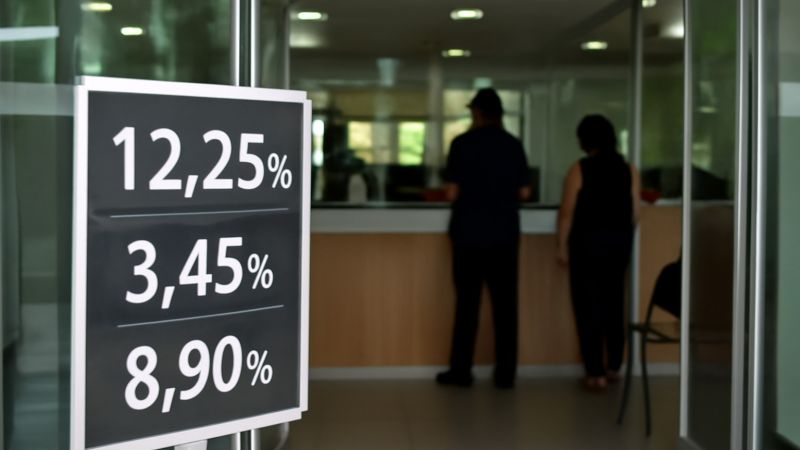
El Banco de la República aumentó la tasa de interés a 12,25%, encareciendo créditos y afectando a deudores e inversionistas en todo el país.
El Banco de la República subió nuevamente la tasa de interés a 12,25%, un movimiento que profundiza el encarecimiento del crédito en Colombia y toca directamente el bolsillo de millones de colombianos que tienen deudas o piensan pedir dinero prestado. Este aumento se suma a tres puntos porcentuales que el banco central ha añadido durante 2026.
Cuando la tasa de interés sube, los bancos cobran más por prestar dinero. Eso significa que un crédito de vivienda, un préstamo personal o la tarjeta de crédito se hacen más costosos. Un deudor que hoy tenga una cuota de 500.000 pesos mensuales en su hipoteca verá aumentos en los próximos meses si su crédito está indexado a la tasa de política monetaria del banco central.
Quién pierde y quién no gana tanto
Los trabajadores asalariados y los pequeños empresarios son los más vulnerables. Un empleado que pidió un crédito personal para comprar electrodomésticos o un mueble ahora paga más cada mes por algo que ya está comprometiendo su presupuesto. Los pequeños comerciantes que financiaron inventario o mejoras en sus negocios también sienten el golpe: sus cuotas suben y sus ingresos, muchas veces, no acompañan ese ritmo.
Quienes tienen ahorros en cuentas de ahorro tradicionales o certificados de depósito a término (CDT) sí pueden ganar un poco más, porque los bancos suben también lo que pagan por guardar dinero. Pero ese aumento raramente compensa la pérdida de poder de compra general que causan las tasas altas.
El efecto más amplio en la economía
Tasas de interés tan altas desaceleran la economía. Las personas compran menos porque pedir dinero prestado sale muy caro. Los negocios invierten menos en expansión o en crear empleos porque el costo de financiarse es prohibitivo. Eso contribuye a que el desempleo siga siendo un problema serio en el país.
Este ciclo de aumentos comenzó hace meses como respuesta del banco central a la inflación, que en algún momento fue un problema grave. La idea es que tasas más altas desalienten el consumo y, con ello, reduzcan la presión sobre los precios. Sin embargo, mientras la inflación se ha moderado, el banco central ha mantenido una postura restrictiva, lo que explica los aumentos consecutivos que acumula tres puntos porcentuales en lo que va de 2026.
Para un deudor típico, el impacto depende del tipo de crédito. Quien tiene una hipoteca a tasa variable puede ver aumentos significativos en los próximos trimestres. Quien pidió un préstamo de consumo a tasa fija está más protegido, aunque nuevos préstamos saldrán más caros. Los que aún no se han endeudado enfrentan umbrales de acceso mucho más altos.
El próximo paso a vigilar es la decisión de la Junta Directiva del Banco de la República en su próxima reunión. La comunidad financiera y los deudores pendientes de si la entidad continuará con más alzas o si considerará que el nivel de tasas actual es suficiente para controlar la inflación sin asfixiar aún más la actividad económica.
Equipo editorial - Dime Media
Contenido elaborado con asistencia artificial, verificado y editado por el periodista